読み込み中…
読み込み中…

モンツァメ通信社
(ウランバートル市、2026年5月27日、国営モンツァメ通信社)国営モンツァメ通信社は週明けに、Mongolian International Capital Corporationと共同で、国内の株式市場および経済の週間レビューを提供する。
株式市場・経済の週間レビュー
(2026年5月18日~5月25日)
モンゴル証券取引所
先週、モンゴル証券取引所で総額46億トゥグルグ相当の490万株の有価証券が取引された。売買代金でハーン銀行、トゥリーン・バンク銀行、モンゴル証券取引所、イノベーション・インベストメント社、ゴロムト銀行が上位を占めた。また、1件のブロック・トレードが実施された。具体的に、
・トゥリーン・バンク銀行(TGI)の100万株が、1株当たり442トゥグルグ、総額4億4200万トゥグルグで取引された。
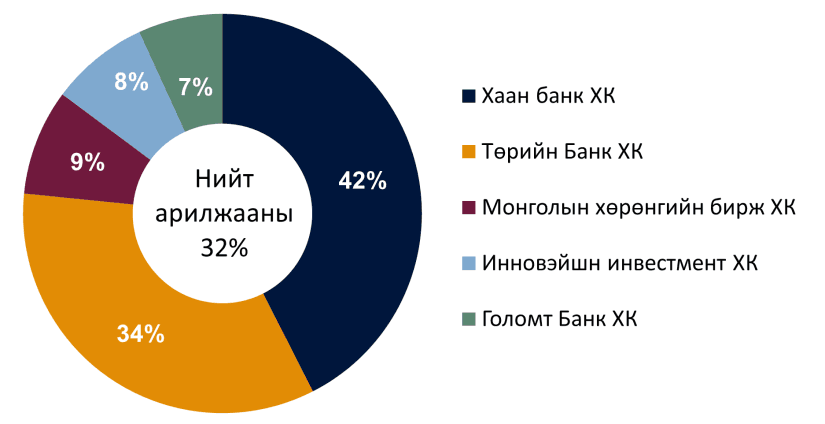
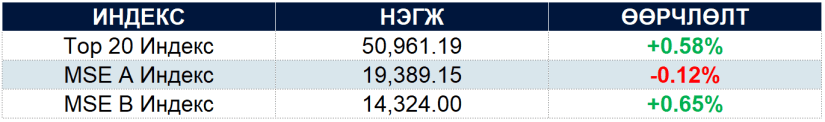
先週のモンゴル証券取引所で、各指数の値動きが分かれる展開となり、市場で銘柄を選別する買いが優勢となった。TOP20指数は前週比0.58%上昇の5万961.19ポイントとなったほか、MSEB指数も0.65%上昇して取引を終えた。小型株に対する買い需要が一部で持ち直す動きが見られた。一方、MSEA指数は0.12%下落し、大型・中型株の値動きが比較的安定する中で、利益確定売りの影響が続いたことを示した。市場の動きから、投資家がより選別的な姿勢を取り、流動性の高い銘柄よりも成長期待の高いセグメントへ部分的に資金を移し始めている様子がうかがえる。
経済成長、鉱業と金融が引き続き牽引
国家統計局の2026年初4ヶ月の暫定実績によると、モンゴル経済の成長は依然として鉱業、輸出、金融フローによって主に下支えされている。工業総生産は54.1%増の21兆8000億トゥグルグとなり、輸出は60.6%増の68億米㌦に達した。一方で、証券市場の総取引額は2.2倍に増加し、株式市場を通じた資金調達の活発化を示した。
主要指標:
・工業総生産は54.1%上昇し、鉱業生産が67.5%増と全体を牽引した。
・証券市場の取引高は5637億トゥグルグに達し、前年同期比で2.2倍に上昇した。
・インフレ率は10.1%に達し、食品価格が19.4%上昇したことで家計の負担が増している。
・2026年第1四半期の国内総生産は実質で8.0%上昇したが、鉱業が成長の大部分を占めた。
輸出と工業生産は堅調な伸びを維持する一方、製造業の伸びがわずか8.4%にとどまり、経済成長が産業間で均等に波及していない状況がうかがえる。生産量指数の低下は、成長が主に原材料価格の高騰によって押し上げられていることを示す。
労働市場で失業率が5.7%に上昇し、労働参画率が60.4%に低下した。また、インフレ率が二桁水準にとどまっていることで、国内消費および家計の購買力に引き続き圧力がかかっている。
株式市場で、一次市場取引が総取引高の65%を占めており、株式市場を通じた企業による資金調達の活発化を示す一方で、二次市場の伸びが比較的弱く、流動性や市場参画者の活発さが十分に拡大していないことを示す。鉱業関連企業の収益期待が高まる一方で、内需や製造業関連株の上昇がより選別的な傾向となっている。
歳入は上昇、赤字は1兆4000億トゥグルグに到達
国家統計局の2026年初4ヶ月の暫定実績によると、国家統合予算の総収入および補助金は10兆2000億トゥグルグに達し、前年同期比13.8%増の1兆2000億トゥグルグの上昇となった。一方、均衡化後の収入および補助金が8兆9000億トゥグルグとなり、前年同期比で5.4%上昇した。
予算収入の上昇が続く一方、総支出および純返済融資額が10兆4000億トゥグルグに達し、均衡収支が1兆4000億トゥグルグの赤字となった。これは前年同期の黒字から大きく転じたものであり、予算支出の上昇が収入の伸びを上回り始めたことを示す。
主要指標:
・国家統合予算の収入および補助金:10兆2000億トゥグルグ(+13.8%)
・均衡化後の収入:8兆9000億トゥグルグ(+5.4%)
・総支出および純融資:10兆4000億トゥグルグ
・均衡収支:1兆4000億トゥグルグの赤字
税収総額が8兆3000億トゥグルグに達し、前年同期比4.3%増となった。社会保険収入が17.6%増、付加価値税収入が5.8%増となったことが主な押し上げ要因である。一方、所得税収が5.7%減少し、物品税収も28.6%減少したことから、国内消費および輸入の低迷が示唆される。
税収構造を見ると、総収入の29.9%を所得税、23.4%を付加価値税、23.4%を社会保険収入が占めた。また、予算支出総額が前年同期比32.5%上昇し、とりわけ経常支出および資本支出が大幅に増加した。
高い経済成長と鉱業輸出収入が予算収入を下支えする一方で、支出の上昇がより速いペースで進んでおり、財政環境への圧力が高まっている。予算赤字の拡大は、資本市場において政府の国内債券による資金調達需要を高め、結果として市場における固定利付証券の供給増加観測につながる可能性がある。
モンゴル銀行、外貨調達に関する準備要件を改定
モンゴル銀行金融政策委員会は、2026年10月1日から、銀行が海外市場から調達する満期360日超~3年の外貨建て債券および借入金について、その25%を準備預金の算定基礎に含めることを決定した。従来は上記の調達資金を準備預金の算定基礎から全額除外していたが、新規規制でその75%のみを除外し、残る25%について準備預金の対象に含める形に見直された。
この措置は、銀行部門における通貨ミスマッチおよび期間ミスマッチに起因する脆弱性を軽減し、短期・中期の海外資金調達への過度な依存を抑制することを目的とする。現時点で、銀行部門の総資金調達の約19%を外債および外貨建て借入が占め、同部門の貸出・預金比率が138%に達した。これは、銀行が国内預金に加えて海外からの資金調達への依存度を高めていることを示す。
ストレステストの結果、マクロショック発生時にも銀行の自己資本比率がシステム全体として適正水準を維持するとの評価が示された。これに加え、直近の数ヶ月に個人向け消費者ローンの不良債権化が安定化し、要注意債権の規模も減少し始めた。
資本市場の観点で、この決定は銀行の短期的な外貨調達コストを押し上げ、国内資金の調達強化を促す効果を持つ。モンゴル証券取引所に上場する銀行の場合、資金調達構造、純金利マージン、対外債務残高が投資家の注目点となる見通しである。