
読み込み中…

モンツァメ通信社
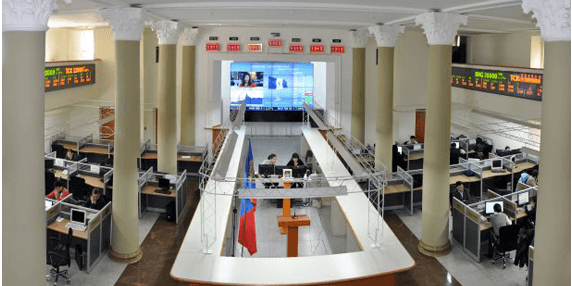
国営モンツァメ通信社は毎週、「エム・アイ・シ・シ」社(Mongolia International Capital Corporation)と共同で、国内の株式市場および経済の週間レビューを提供する。
株式市場・経済の週間レビュー
(2026年8月10日~8月16日)
モンゴル証券取引所
先週、モンゴル証券取引所で総額33億トゥグルグ相当、約760万株の有価証券が取引された。売買代金ベースでは、MGLアクア社、ハーン銀行、イノベーション・インベストメント社、タバントルゴイ社、ゴロムト銀行の銘柄が活発に取引された。同期間中、計2件のブロック・トレードが成立した。内訳は以下の通りである。
MGLアクア社(MGLA)の167万株が、1株当たり300トゥグルグ、総額5億トゥグルグで取引された。
MGLアクア社(MGLA)の84万5000株が、1株当たり296トゥグルグ、総額2億5000万トゥグルグで取引された。

モンゴル証券取引所(MSE)の主要株価指数は、まちまちの動きとなった。TOP20指数は1.52%、MSEA指数は1.21%それぞれ上昇し、大型株や主要企業の株式に対する買い需要が引き続き堅調であったことを示した。一方、MSEB指数は1.88%下落したのに対し、FTI指数は2.59%上昇した。
これは、相場全体の上昇が市場の全セグメントに均一に広がったわけではないものの、投資家の関心が大型株や投資ファンドの受益証券に比較的強く向けられていたことを示している。MSEの主要指数は、時価総額や取引の活発さなどを考慮して算出されるため、TOP20指数およびMSEA指数の上昇は、市場を代表する主要銘柄が比較的堅調に推移したことによるものとみられる。

モンゴル銀行、政策金利を12.5%に引き上げ、金融政策を引き締め
モンゴル銀行の金融政策委員会は2026年8月12日に臨時会合を開催し、政策金利を0.5ポイント引き上げて12.5%とするとともに、銀行のトゥグルグ建て法定準備率を0.5ポイント引き上げ、14.5%とすることを決定した。今回の決定は、インフレ期待が高まり、供給要因による物価上昇が経済の他の分野へ波及するリスクが高まっていることを受けたものである。
2026年7月のインフレ率は13.0%、コアインフレ率は6.9%となった。総合インフレ率の主な押し上げ要因は、国内の食品価格、燃料価格および政府によって価格が規制されている商品の上昇である。特に燃料価格の上昇が、輸送、サービス、その他の商品コストへ波及するリスクが高まっている。
一方、2026年1~5月の経済成長率は7.3%となり、鉱業および運輸部門が成長を主に下支えした。対外部門も引き続き堅調で、上半期の国際収支は5億6700万米㌦の黒字となり、外貨準備高は79億米㌦に達した。
政策金利と法定準備率の引き上げは、国内需要の過度な拡大を抑制するとともに、インフレ期待を安定させることを目的としている。輸出と外貨準備高の増加はマクロ経済の安定を支えているものの、燃料・食品価格の上昇や地政学的リスクが続けば、インフレ率が目標水準に戻るまでの期間が長期化する可能性がある。一方、インフレ期待が安定し、供給面からの圧力が低下すれば、今回の金融引き締めの効果は中期的により明確に表れる可能性がある。
マネーサプライ、25.2%増加、融資の伸びも比較的高水準を維持
国家統計局が公表した2026年7月の「マネー・信用統計」によると、マネーサプライ(M2)は7月末時点で53.1兆トゥグルグとなり、前年同月比25.2%増加した。増加の主な要因は、トゥグルグ建て預金が25.1%、トゥグルグ建て当座預金が24.6%、外貨建て当座預金が76.9%それぞれ増加したことである。
融資残高は48.2兆トゥグルグとなり、前年同期比13.0%増加した一方、前月比では2.2%減少した。融資全体の92.2%は正常債権であったが、不良債権残高は2.5兆トゥグルグに達し、前年同期比17.2%増加した。これは、融資の質について引き続き注意する必要があることを示している。
一方、ノンバンク金融機関(NBFI)の融資残高は第2四半期末時点で8.2兆トゥグルグとなり、前年同期比23.3%増加した。しかし、NBFIの不良債権は48.7%増加しており、金融セクターにおける信用リスクが高まっていることを示している。
マネーサプライと融資の増加は経済活動を支えているものの、インフレ率が高い局面でマネーの伸びが過度に速い状態が続けば、国内需要への圧力を強めるリスクがある。同時に、不良債権の増加は、モンゴル銀行が8月に決定した金融引き締め策の今後の効果や、金融セクターにおける信用リスクを見極めるうえで重要な指標となる。
国家予算の赤字、2.2兆トゥグルグに拡大、歳出の伸びが歳入を上回る
国家予算の2026年1~7月の暫定実績によると、総歳入は19.8兆トゥグルグとなり、前年同期比19.6%増加した。調整後歳入は17.3兆トゥグルグとなり、11.0%増加した。
しかし、歳出と純貸付は歳入を上回るペースで増加し、19.5兆トゥグルグに達した。前年同期比で15.5%の増加となる。この結果、調整後財政収支は2.2兆トゥグルグの赤字となり、前年同期の1.3兆トゥグルグの赤字から拡大した。
歳入の増加は主に税収に支えられており、1~7月の税収は16.0兆トゥグルグとなり、前年同期比10.7%増加した。社会保険料収入は15.8%、付加価値税(VAT)収入は12.1%、所得税収入は9.8%それぞれ増加した。
歳出では、資本支出が特に大きく増加し、3.6兆トゥグルグとなった。前年同期比では31.8%の増加となる。また、財・サービスへの支出も18.3%増加し、歳出全体の増加を押し上げた。
歳入が増加していることは、経済活動や課税基盤が改善していることを示している。一方、歳出がそれを上回るペースで増加していることは、財政収支への圧力を強めている。特に資本支出の増加は、長期的な経済の生産性向上につながる可能性があるものの、インフレ率が高い局面では財政拡大が国内需要を押し上げ、金融政策への圧力を高めるリスクもある。
そのため、今後は歳入の増加を維持するとともに、歳出の効率性、公共投資の収益性、財政赤字を適切に管理することが、マクロ経済の安定にとって重要となる。

